「売上も利益もそれなりに出ているのに、経審のY点(経営状況分析)が思ったより伸びない」——経営事項審査を受けている建設会社の社長から、こうしたお声をうかがうことがあります。
Y点は、決算書の数字から機械的に計算されます。そのため、決算が締まった後にできることはほとんどありません。一方で、決算の前の「お金の使い方・借り方・利益の残し方」を少し意識するだけで、結果が変わることもあります。
この記事では、経審を受ける会社の経営者が知らずにやってしまいがちなY点の失敗パターンを、評点の仕組みとあわせて整理します。
この記事の結論
- Y点は総合評定値(P点)の20%を占め、決算書の8つの財務指標で決まります。
- 失敗の多くは「節税」「借入れ」「設備投資」「赤字の扱い」を経審の目線を持たずに決めてしまうことから起こります。
- 2期平均で計算する指標があるため、1年の判断が2年間の点数に影響します。
- 対策は「決算の数か月前に試算し、税理士・金融機関と方針を揃える」こと。数字を作り込むことではありません。
そもそもY点とは? 8つの指標と「効き方」
経審の総合評定値(P点)は、次の式で計算されます。
P = 0.25×X1 + 0.15×X2 + 0.20×Y + 0.25×Z + 0.15×W
Y点(経営状況)は最高1,595点・最低0点の幅があり、P点への重みは20%です。単純計算ではY点が10点変わるとP点は2点変わります。格付け(等級)の境目にいる会社にとっては、無視できない差です。
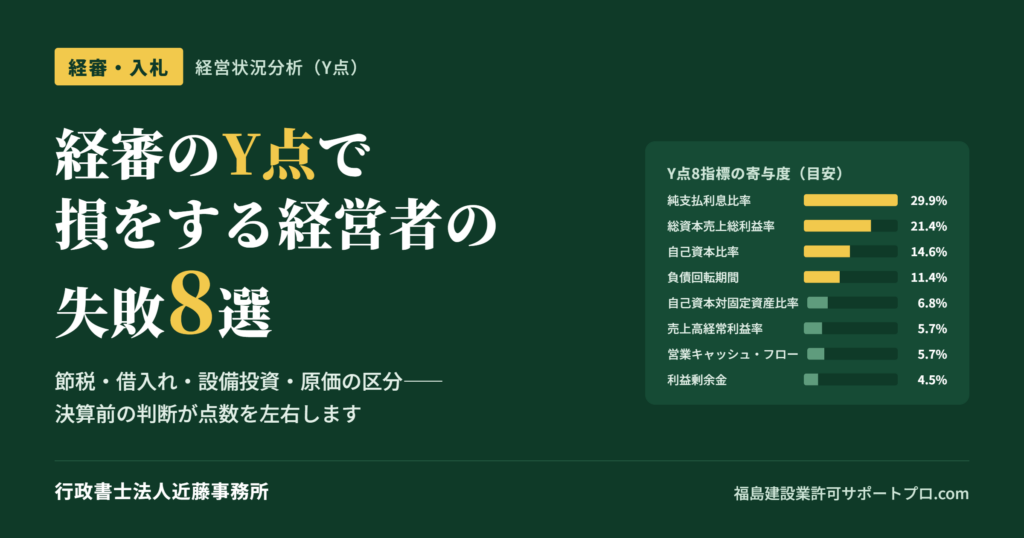
Y点は、登録経営状況分析機関が決算書から次の8指標を計算して算出します。( )内は国土交通省の資料で示されているY点への寄与度の目安です。
| 区分 | 指標 | ざっくり言うと | 寄与度 |
|---|---|---|---|
| 負債抵抗力 | 純支払利息比率 | 売上に対して、利息をどれだけ払っているか(低いほど良い) | 29.9% |
| 負債回転期間 | 負債が月商の何か月分あるか(短いほど良い) | 11.4% | |
| 収益性・効率性 | 総資本売上総利益率 | 会社の資産全体(総資本は2期平均)で、どれだけ粗利を稼いだか | 21.4% |
| 売上高経常利益率 | 売上に対する経常利益の割合 | 5.7% | |
| 財務健全性 | 自己資本対固定資産比率 | 設備などの固定資産を、自己資本でどれだけまかなえているか | 6.8% |
| 自己資本比率 | 資産全体のうち、返さなくてよいお金の割合 | 14.6% | |
| 絶対的力量 | 営業キャッシュ・フロー | 本業で実際に生み出した現金の額(2期平均) | 5.7% |
| 利益剰余金 | これまでに積み上げてきた利益の額 | 4.5% |
ポイントは、「利息」「粗利」「自己資本」の3つで全体の6割以上を占めることです。逆に言えば、この3つに影響する経営判断を、経審のことを考えずに行うと点数を落としやすくなります。
なお、営業キャッシュ・フローと利益剰余金は1億円単位で評価される指標のため、中小規模の会社では差がつきにくいのが実情です。改善の主な対象になるのは、純支払利息比率・負債回転期間・総資本売上総利益率・自己資本比率の4つと考えてよいでしょう。
経営者がやってしまうY点の失敗事例8選
失敗1 節税を優先して、利益を削りすぎる
決算前に利益が見えてくると、「税金を払うくらいなら」と期末に経費を積み増したり、役員報酬や保険で利益を圧縮したりすることがあります。税務上の判断としては一つの考え方ですが、経審では利益が残らない分だけ自己資本が積み上がらず、自己資本比率・自己資本対固定資産比率が伸びません。X2(自己資本額・利払前税引前償却前利益)にも響きます。また、期末の支出を借入れでまかなえば負債も増えます。
対策:「税金」と「経審の点数(=入札での格付け)」はトレードオフの関係にあります。どちらを優先するかは会社の受注戦略しだいです。決算の2〜3か月前に、税理士と経審の試算を並べて方針を決めることをおすすめします。
失敗2 「念のため」の借入れや、使っていない借入れを抱えたままにする
寄与度が最も大きいのは純支払利息比率(約3割)です。手元資金が十分あるのに、念のための借入れを残している、金利の高い借入れを見直していない——こうした状態は、支払利息と負債を同時に増やし、純支払利息比率と負債回転期間の両方を悪化させます。
対策:借入れは資金繰りの安全網でもあるため、「返せばよい」という単純な話ではありません。資金繰り表をつくったうえで、必要な借入れ・不要な借入れ・条件を見直せる借入れを整理し、金融機関と相談するのが順序です。
失敗3 社長からの借入金(役員借入金)をそのままにしている
中小の建設会社では、社長個人から会社へお金を入れ、「役員借入金」として長年残っていることがよくあります。実質的には社長の資金でも、決算書上は負債です。そのため、負債回転期間・自己資本比率などの指標で不利に働きます。
対策:資本への振り替えなどの方法がありますが、税務上の影響が生じる場合があるため、必ず税理士と相談のうえで判断してください。なお、後述の「資本性借入金」の取扱いは、貸し手が金融機関などであることが要件のため、役員借入金はそのままでは対象になりません。
失敗4 決算直前に、資金計画なしで大きな設備投資をする
重機や車両、事務所・倉庫などの投資は、会社の成長に欠かせません。ただし、決算期末の直前に借入れで大きな固定資産を取得すると、自己資本対固定資産比率が下がり、借入れが増えれば負債回転期間・純支払利息比率にも影響します。さらに資産が増えて総資本が膨らむと、総資本売上総利益率の分母も大きくなります。特に土地・建物のように直接売上を生まない資産を借入れで購入すると、複数の指標に同時にマイナスが出やすく、業績が好調な年でもY点が大きく下がることがあります。
対策:投資をやめるのではなく、「いつ・どの資金で・どの決算期に計上されるか」を事前に試算することが大切です。なお、建設機械の保有はW点の加点対象になる場合もあるため、Y点だけでなくP点全体で判断します。
失敗5 「赤字は今期だけ。来期取り戻せば元に戻る」と考える
赤字の期は自己資本が減り、減った自己資本は翌期以降に引き継がれます。そのため、自己資本比率・自己資本対固定資産比率は、利益で埋め戻すまで低いままです。また、総資本売上総利益率の分母(総資本)と営業キャッシュ・フローは2期平均で計算されるため、前期の数字が翌年の計算にも入ります。「1年で取り戻せる」と思っていたら、2年続けて格付けに響いた——ということが起こり得ます。
対策:赤字が見込まれる段階で、来期・再来期のY点・P点がどう動くかを試算し、受注計画や資金計画を早めに組み直します。
失敗6 人件費の区分を、税務の決算書のまま転記している
2番目に寄与度が大きい総資本売上総利益率は、「粗利(売上総利益)」がもとになります。経審では、税務申告用の決算書を建設業法の様式(建設業の財務諸表)に置き換えて提出します。建設業の財務諸表では、完成工事原価を材料費・労務費・外注費・経費に分け、現場に配置した主任技術者などの給与は工事原価(経費のうち人件費)に計上するのが本来の考え方です。
税務の決算書でこれらが一般管理費に入ったまま転記されると、粗利が実態より大きく表れ、Y点が本来より高く出てしまうことがあります。「点数が高く出るなら問題ない」ではありません。実態と異なる財務諸表による経審は、虚偽申請と受け取られるおそれがあります。決算変更届は閲覧制度で第三者も見られますし、工事経歴書に主任技術者がいるのに工事原価の人件費がゼロ、といった不整合は、行政庁から確認を求められるきっかけにもなります。
対策:目的は「点数のために区分を動かす」ことではなく、実態どおりに区分し、日頃から工事ごとの原価を正しく把握することです。工事台帳と会計を一致させる仕組みは、経審だけでなく、見積りの精度や利益管理にも役立ちます。
失敗7 支払利息・受取利息の中身を確かめずに転記している
寄与度が最も大きい純支払利息比率は、「(支払利息-受取利息配当金)÷売上高」で計算されます。ところが、税務の決算書の支払利息の科目に利息以外の費用(手形の割引料など)が一緒に計上されていたり、役員・従業員への貸付金の利息が雑収入に入っていたりすることがあります。科目の中身を確かめずにそのまま転記すると、最も影響の大きい指標で数字が実態とずれてしまいます。
対策:支払利息・雑収入などの内訳を確認し、建設業の財務諸表の科目に実態どおり振り分けます。区分の判断に迷うものは、顧問税理士や登録経営状況分析機関に確認しながら進めます。
失敗8 新しい制度(資本性借入金の取扱い)を知らないままでいる
令和7年7月1日以降の経営状況分析申請(審査基準日が令和7年3月31日以降、単独決算の場合に限る)から、一定の要件を満たす「資本性借入金」を自己資本とみなせる取扱いが始まっています。影響する指標は、Y点の負債回転期間・自己資本対固定資産比率・自己資本比率と、X2の自己資本額です。
主な要件は、貸し手が金融機関(政府系を含む)などであること、償還期間が5年超・期限一括償還であること、業績に連動した金利設定、法的破綻時の劣後性などです。また、公認会計士・税理士などによる「資本性借入金」該当証明書が必要です。残りの期間が5年未満になると、自己資本とみなせる部分が1年ごとに20%ずつ減っていきます。
対策:すでに資本性ローンを借りている会社は、この取扱いを使えるかを確認しましょう。これから借りる場合は、金融機関との相談の段階から経審での効果も含めて検討できます。
ご注意:数字を「作り込む」ことは絶対にしないでください
Y点を上げたいあまり、実態と異なる決算や申請をすることは、虚偽申請として建設業法上の罰則や監督処分、発注機関による指名停止などの対象となり得ます。弊所は、実態どおりの決算を前提に、経営判断のタイミングと方法で点数を改善するお手伝いに徹しています。ご期待に沿えない内容であっても、できないことはできないとハッキリお伝えし、そのうえで取れる手を一緒に考えます。
弊所ができること
- 経審シミュレーション:決算前の試算値で、Y点・P点がどう動くかを確認します。
- 格付け(主観点)を見据えたご提案:福島県・福島市の格付けランクアップの支援実績をもとに、P点だけでなく入札参加資格の等級まで見据えて検討します。
- 財務伴走支援:銀行格付け表・資金繰り表の作成から、金融機関への説明資料づくりまで伴走します(財務伴走支援のご案内はこちら)。
- 他士業との連携:決算・税務の判断は顧問税理士の先生と連携し、方針を揃えて進めます(弊所は税務代理・決算書の作成は行いません)。
- 経営者目線の助言:代表自身が経営者として資金調達・設備投資・管理会計を実践してきた経験をもとに、「点数」と「会社の成長」の両方から考えます。
経営状況分析の申請から、経営規模等評価・総合評定値の請求、入札参加資格審査申請まで一貫して代理できます。電子申請(JCIP)とWEB面談で、福島県外のお客様も来社不要でご依頼いただけます。
次の決算の前に、一度Y点を試算してみませんか?
決算書(直近2期分)をご用意いただければ、現状と改善の方向性をお伝えします。
初回のご相談は無料です(2回目以降は30分5,500円)。
TEL 024-529-7571(平日9:00〜17:00)/メールは24時間受付・WEB面談対応
本記事の根拠・確認日
- 建設業法第27条の23、建設業法施行規則(総合評定値の算式)
- 平成20年国土交通省告示第85号「経営事項審査の項目及び基準を定める件」
- 「経営事項審査の事務取扱いについて」(平成20年1月31日 国総建第269号、令和8年7月1日施行の改正後)
- 国土交通省「経営事項審査の主な改正事項(令和8年7月1日施行)」(評点の上下限)
- 「資本性借入金に係る経営事項審査の事務取扱いについて」(令和7年6月25日 国土交通省通知)
- 寄与度は国土交通省 中央建設業審議会資料(経営状況分析の指標)による目安です。
- 確認日:2026年11月3日(令和8年11月3日)。制度は改正されることがあります。最新の取扱いは審査行政庁・登録経営状況分析機関にご確認ください。

この記事を書いた人行政書士法人近藤事務所 所長/行政書士 近藤 博福島の建設業許可・経審・入札を専門とする行政書士法人の所長として、建設業者様のお手伝いをしています。自らも建設業許可業者(株式会社ハセガワーク)の代表取締役として経営を実践中。